

Die Einarbeitung im Bereich der Zuwendungen erfolgt in der Praxis nicht selten als Wurf ins kalte Wasser. Ohne Fortbildungen wird oft von den Betroffenen erwartet, dass diese mal eben die zuwendungsrechtliche Bearbeitung übernehmen und sich entsprechend selbst in die Vorschriften einarbeiten. Ein Unterfangen, welches sich auch dem versiertesten Juristen als nicht ganz einfach gestaltet. Erscheinen die vielen rechtlichen Regelungen doch zum Teil als sehr unübersichtlich und in ihrem Anwendungsrang nicht immer eindeutig.
Im Zuwendungsrecht gibt es eine Vielzahl an Rechtsvorschriften und Regelungen, was dazu führt, dass es sich dem Neuling zunächst als sehr unüberschaubar darstellt. Dies hat seinen Grund vor allem darin, dass aufgrund der zum Teil sehr vielschichtigen und unterschiedlichen Bereiche, in denen Zuwendungen gewährt werden, jeweils ergänzende oder von den grundsätzlichen Regelungen abweichende Vorgaben Anwendung finden.
Für ein besseres Verständnis des Zuwendungsrechts ist es daher von Vorteil, sich zunächst die wichtigsten Grundlagen und Regelungen zu erschließen, sie zu systematisieren und nach ihrer jeweiligen Herkunft und Hierarchie zu ordnen.
Nationale Vorschriften
Das Zuwendungsrecht ist Teil des öffentlichen Haushaltsrechts, weshalb sich seine rechtlichen Grundlagen in weiten Teilen auch aus diesem Rechtsgebiet herleiten.
Das Recht der öffentlichen Haushalte selbst hat seine Quelle im X. Abschnitt des Grundgesetzes, welcher mit „Das Finanzwesen“ überschrieben ist. In den dortigen Artikeln 104a bis 115 wird das Finanzwesen in der Bundesrepublik Deutschland von seinen verfassungsrechtlichen Grundlagen her geregelt. Dabei behandeln die Art. 104a bis 109 GG das Finanzverfassungsrecht und die Art. 110 bis 115 GG das Haushaltsverfassungsrecht.
Im X. Abschnitt wird also bestimmt, wie der Bund und die Länder im föderalen System der Bundesrepublik Deutschland ihr Finanzwesen organisieren können und sollen und in welchem Maße dafür gesetzliche Regelungen zu beschließen sind bzw. beschlossen werden können.
Jeder kann seine eigenen Regelungen treffen
Nach Art. 109 Abs. 1 GG sind der Bund und die Länder in ihrer Haushaltswirtschaft selbstständig und voneinander unabhängig. Das bedeutet, dass jeder für sich seine Regelungen so treffen könnte, wie er es für richtig und zweckmäßig erachtet.
So sehr diese Freiheit die Chance eröffnet, die Vorschriften auf die jeweiligen Gegebenheiten der einzelnen Bundesländer bzw. des Bundes abzustimmen, wurde im Grundgesetz aber auch erkannt, dass aufgrund der intensiven Finanzverflechtungen zwischen dem Bund und den Ländern die Notwendigkeit besteht, die haushaltsrechtlichen Vorschriften in den Grundzügen miteinander abzustimmen, um so eine möglichst hohe Kompatibilität zum Nutzen aller Beteiligten zu erreichen.
Folglich wurde in Art. 109 Abs. 4 GG bestimmt, dass durch Bundesgesetz, welches der Zustimmung des Bundesrates bedarf, für Bund und Länder gemeinsam geltende Grundsätze für das Haushaltsrecht aufgestellt werden können.
Einheitlichkeit durch das Haushaltsgrundsätzegesetz
Dies ist mit dem Gesetz über die Grundsätze des Haushaltsrechts des Bundes und der Länder vom 19. August 1969 (Haushaltsgrundsätzegesetz – HGrG) dann auch geschehen. Nach § 1 Satz 2 HGrG sind der Bund und die Länder demnach verpflichtet, ihr Haushaltsrecht nach den Grundsätzen des HGrG zu regeln. Diese Regelungen finden sich für den Bund in der Bundeshaushaltsordnung bzw. für die Länder in den Landeshaushaltsordnungen, welche inhaltlich in weiten Teilen deckungsgleich sind.
Als Ergebnis dieser übereinstimmenden Systematisierung gilt dies auch für die Vorschriften, welche die Veranschlagung und Gewährung von Zuwendungen regeln. Gerade der Bereich der Zuwendungen ist nämlich ein Paradebeispiel für die Notwendigkeit der Angleichung haushaltsrechtlicher Vorschriften, da hier Bund und Länder oft gemeinsam agieren. Die wesentlichen Regelungen in den Haushaltsordnungen sind folglich in § 23 und § 44 zu finden und im Kern deckungsgleich.
Weitere gesetzliche Grundlage ist neben der Bundeshaushaltsordnung dann auch das jährlich durch den Bundestag beschlossene Haushaltsgesetz, welches weitere Regelungen trifft. Gerade dieses Gesetz liefert zudem mit dem als Anlage beigefügten Haushaltsplan die maßgebliche Grundlage für das finanzielle Handeln des Bundes. Dass dies keine bloße Formalie ist, zeigt sich daran, dass die jährlichen Haushaltsgesetze in den vergangenen Jahren mehrfach unmittelbar in das Zuwendungsrecht eingegriffen haben – etwa beim vorzeitigen Maßnahmenbeginn und beim Besserstellungsverbot.
Diese Gesetze werden dann für die Verwaltung entsprechend der Normenhierarchie durch die Allgemeinen Verwaltungsvorschriften des Bundesfinanzministeriums zur Bundeshaushaltsordnung sowie durch einzelne Erlasse des Bundesfinanzministeriums und der jeweiligen Ressortministerien ergänzt.
Europarechtliche Vorschriften
Aufgrund der mittlerweile nicht mehr wegzudenkenden europarechtlichen Verflechtungen, die auch im Bereich der öffentlichen Haushalte des Bundes und der Länder sowie aufgrund des gemeinsamen europäischen Marktes und des damit verbundenen Wettbewerbsrechts bestehen, sind das deutsche Haushaltsrecht und vor allem das Zuwendungsrecht maßgeblich auch durch europarechtliche Bezüge geprägt.
Diese Entwicklung hat zur Folge, dass die Menge an europarechtlichen Vorschriften im Bereich der Zuwendungsgewährung im Laufe der Jahre sehr umfangreich geworden ist. Grund dafür sind nicht zuletzt die erheblichen Summen an EU-Geldern, welche gerade in Zeiten leerer Kassen gerne durch die Mitgliedstaaten angenommen werden.
Maßgeblich ist derzeit die Förderperiode 2021 bis 2027. Für sie gilt mit der Verordnung (EU) 2021/1060 eine gemeinsame Dachverordnung, ergänzt um fondsspezifische Verordnungen – unter anderem für den Europäischen Fonds für regionale Entwicklung und den Kohäsionsfonds (VO (EU) 2021/1058), den Europäischen Sozialfonds Plus (VO (EU) 2021/1057) und Interreg (VO (EU) 2021/1059). Erfasst sind daneben der Fonds für einen gerechten Übergang (JTF) und der Europäische Meeres-, Fischerei- und Aquakulturfonds (EMFAF).
Zu beachten ist dabei eine Änderung gegenüber der Vorperiode: Der Europäische Landwirtschaftsfonds für die Entwicklung des ländlichen Raums (ELER) ist seit 2021 nicht mehr Teil der Dachverordnung, sondern in den eigenständigen Verordnungen der Gemeinsamen Agrarpolitik geregelt. Wer noch mit dem Begriff der „ESI-Fonds“ aus der Periode 2014 bis 2020 arbeitet, sollte dies im Blick behalten.
Die Vergabe der Mittel richtet sich nach nationalem Recht
Entsprechend der europarechtlichen Gegebenheiten richtet sich die Vergabe dieser Mittel grundsätzlich nach dem jeweiligen nationalen Recht der Mitgliedstaaten. Daher sind bei der Gewährung der vorgenannten Mittel in Form von Zuwendungen die Grundsätze des nationalen Haushaltsrechts maßgeblich. Diese werden dann lediglich zum Teil durch Vorschriften des europäischen Haushaltsrechts sowie durch weitere EU-Verordnungen ergänzt oder modifiziert. Die Haushaltsordnung für den Gesamthaushaltsplan der Union liegt seit dem 23. September 2024 in einer Neufassung vor (Verordnung (EU, Euratom) 2024/2509).
Neben den Einflüssen des EU-Haushaltsrechts strahlt aber auch das europäische Wettbewerbsrecht durch die Regelungen der Artikel 107 und 108 des Vertrages über die Arbeitsweise der Europäischen Union (AEUV) unmittelbar auf die nationale Zuwendungsgewährung aus und prägt diese nachhaltig – und zwar unabhängig davon, ob die veranschlagten Mittel allein aus den nationalen Haushalten oder aus den genannten EU-Fonds stammen.
Beihilfeverbot nach Art. 107 AEUV
So sieht Art. 107 AEUV vor, dass jegliche aus staatlichen Mitteln gewährten Beihilfen gleich welcher Art, die durch die Begünstigung bestimmter Unternehmen oder Produktionszweige den Wettbewerb verfälschen oder zu verfälschen drohen, mit dem Binnenmarkt unvereinbar sind, soweit sie den Handel zwischen Mitgliedstaaten beeinträchtigen.
Art. 107 AEUV erlegt den Nationalstaaten somit im Grundsatz ein Verbot mit Erlaubnisvorbehalt auch für die Gewährung von Zuwendungen auf. Zwar sieht Art. 107 AEUV weitere Tatbestandsmerkmale dafür vor, wann überhaupt eine Beihilfe im Sinne dieses Verbotes vorliegt, jedoch kann an dieser Stelle festgestellt werden, dass die Gewährung von Zuwendungen in vielen Fällen eine staatliche Beihilfe im Sinne des Art. 107 AEUV darstellt und somit grundsätzlich verboten ist – es sei denn, Ausnahmeregelungen erlauben die Gewährung doch.
Der Weg über die Ausnahmen
Genau diese Ausnahmen sind es, über die die Förderpraxis tatsächlich läuft. Neben den Legalausnahmen des Art. 107 Abs. 2 AEUV und den Ermessensausnahmen des Art. 107 Abs. 3 AEUV sind für die Bewilligungspraxis vor allem zwei Instrumente von Bedeutung.
Die Allgemeine Gruppenfreistellungsverordnung (Verordnung (EU) Nr. 651/2014) stellt bestimmte Beihilfegruppen unter definierten Voraussetzungen von der Anmeldepflicht frei. Und die De-minimis-Verordnung (Verordnung (EU) 2023/2831), die seit dem 1. Januar 2024 gilt und bis zum 31. Dezember 2030 anwendbar ist, nimmt Kleinbeihilfen bis zu 300.000 Euro je Unternehmen innerhalb von drei Jahren vom Beihilfebegriff aus. Praxisrelevant ist dabei, dass Angaben zu gewährten De-minimis-Beihilfen ab dem 1. Januar 2026 in einem Zentralregister auf nationaler oder Unionsebene zu erfassen sind.
Greift keine Freistellung, bleibt nur die Anmeldung bei der Kommission nach Art. 108 Abs. 3 AEUV. Zu beachten ist dabei das Durchführungsverbot: Die beabsichtigte Maßnahme darf bis zur abschließenden Entscheidung der Kommission nicht durchgeführt werden. Ein Verstoß macht die Beihilfe rechtswidrig und kann zur Rückforderung führen.
Zur Hierarchie der Normen
Insgesamt lässt sich damit folgendes Bild über die grundlegenden Rechtsvorschriften des Zuwendungsrechts zeichnen:
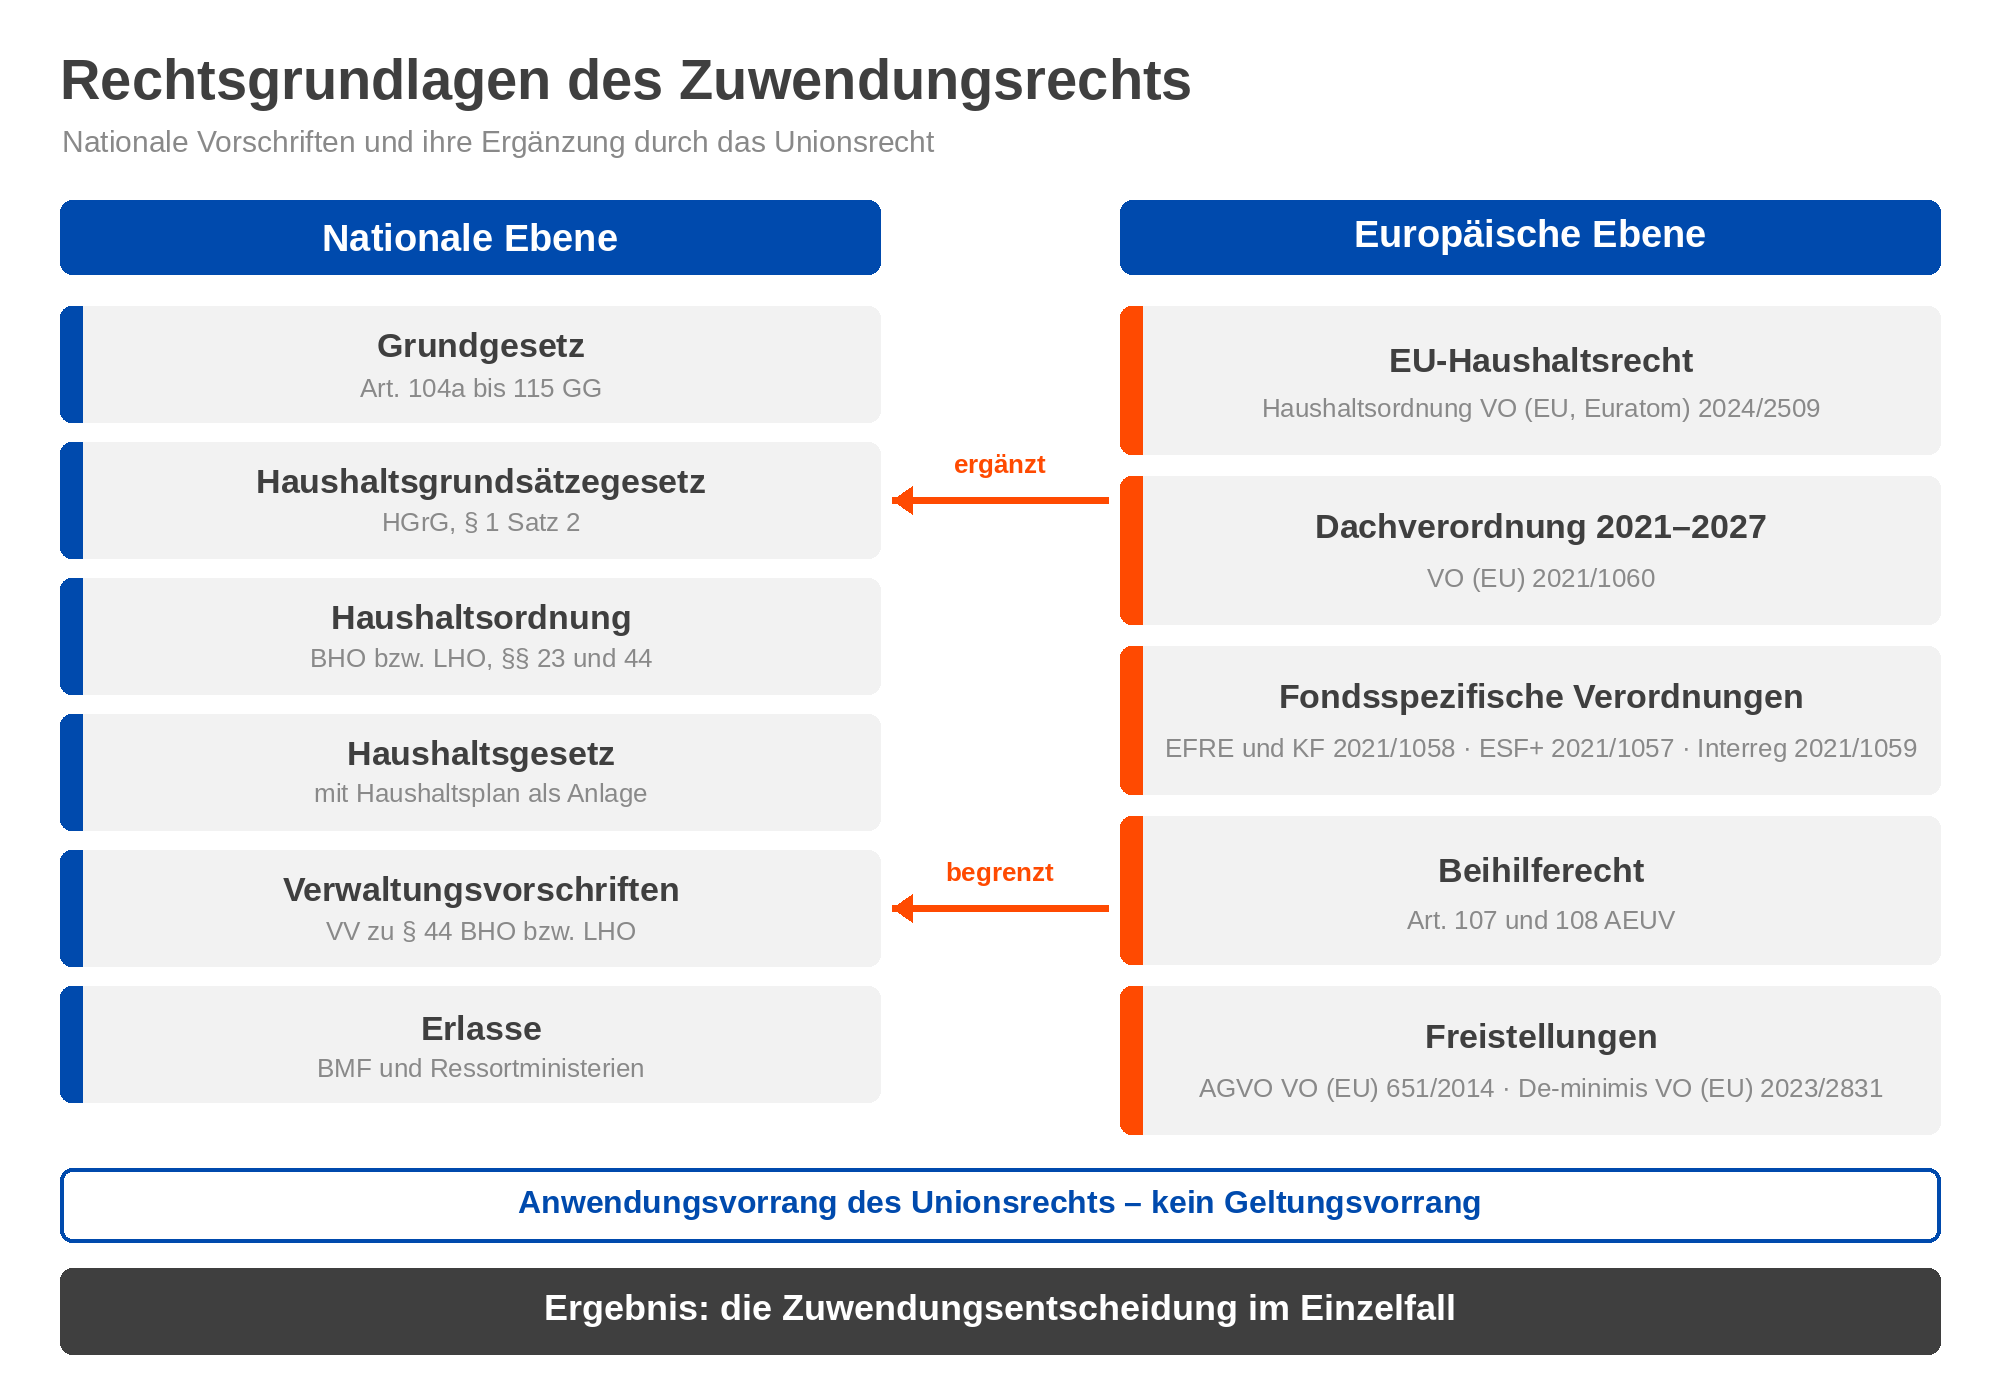
Bezüglich des Verhältnisses der nationalen zu den EU-Normen ist zu beachten, dass den europäischen Vorschriften lediglich in der Anwendung ein Vorrang gegenüber den nationalen Vorschriften zukommt. Hinsichtlich ihrer Geltung stehen die europäischen und die nationalen Vorschriften jedoch gleichberechtigt nebeneinander.
Wer sich diese Ordnung einmal erschlossen hat, wird feststellen, dass der vermeintliche Dschungel eine durchaus nachvollziehbare Struktur besitzt: Verfassungsrecht, Haushaltsgrundsätzegesetz, Haushaltsordnung, Haushaltsgesetz, Verwaltungsvorschriften und Erlasse auf der nationalen Seite – EU-Haushaltsrecht und Beihilferecht auf der europäischen. Die Schwierigkeit liegt weniger in der Menge als darin, jede Vorschrift der richtigen Ebene zuzuordnen.
Quellen und Stand
Nationale Vorschriften: Art. 104a bis 115 GG, insbesondere Art. 109 Abs. 1 und Abs. 4 GG; § 1 Satz 2 HGrG; §§ 23, 44 BHO bzw. LHO; das jeweils geltende Haushaltsgesetz; Allgemeine Verwaltungsvorschriften zur Bundeshaushaltsordnung.
Europäische Vorschriften: Verordnung (EU, Euratom) 2024/2509 (Haushaltsordnung für den Gesamthaushaltsplan der Union, Neufassung vom 23.09.2024); Verordnung (EU) 2021/1060 (Dachverordnung 2021–2027) nebst den fondsspezifischen Verordnungen (EU) 2021/1057, 2021/1058 und 2021/1059; Art. 107 und 108 AEUV; Verordnung (EU) Nr. 651/2014 (AGVO); Verordnung (EU) 2023/2831 (De-minimis).
Stand: August 2026. Der Beitrag berücksichtigt die Förderperiode 2021 bis 2027; für den Mehrjährigen Finanzrahmen ab 2028 liegen Vorschläge der Kommission vor, die zu Änderungen an der Fondsstruktur führen können. Ein Fachbeitrag schafft Orientierung; maßgeblich bleiben die jeweils geltenden Vorschriften und der konkrete Einzelfall.
Der Text wurde mit Unterstützung von KI erstellt aber durch den Autor redaktionell überarbeitet und kontrolliert.